Ley de Rescate Fiscal: estos son los nuevos impuestos y cambios tributarios que propone el Gobierno
La reforma radicada ante el Congreso contempla gravámenes para las apuestas en línea, los vapeadores, los cigarrillos y las cervezas. También plantea cambios en la financiación de la salud, la reorganización del Estado y la devolución del IVA a millones de colombianos.
La Ley de Rescate Fiscal comenzó su trámite legislativo en Colombia con una propuesta de 106 artículos que busca modificar el gasto público, reorganizar la administración estatal y establecer nuevos mecanismos de financiación para el sistema de salud.
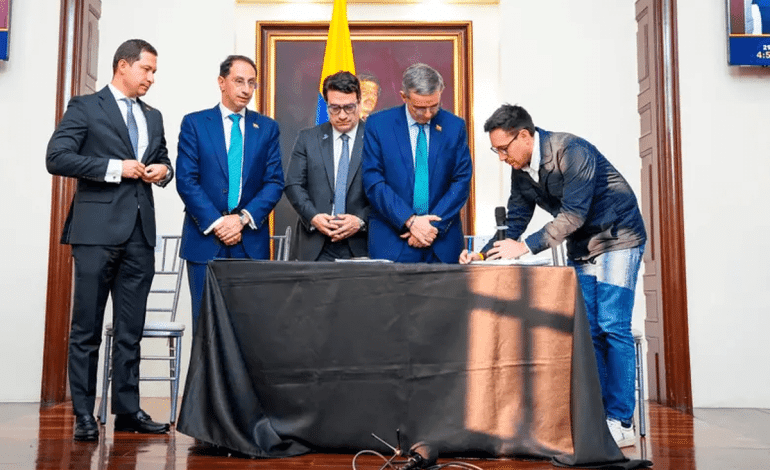
El proyecto fue radicado el 29 de octubre de 2026 ante la Cámara de Representantes por el vicepresidente José Manuel Restrepo, el ministro de Hacienda, Miguel Gómez, y el ministro de Justicia, Iván Cancino. La iniciativa contempla cinco pilares: rescate fiscal, social, de la salud, de la inversión y del Estado.
Entre los cambios más relevantes aparecen nuevos impuestos para las apuestas por internet, los productos de tabaco y vapeo y las bebidas alcohólicas. También propone modificar las reglas de cotización a salud y mantener tratamientos tributarios diferenciados para determinados alimentos de la canasta familiar.
Es importante precisar que estas disposiciones hacen parte de un proyecto de ley y todavía no son impuestos ni obligaciones vigentes. Su aplicación dependerá de la discusión y aprobación en el Congreso.
¿Qué propone la Ley de Rescate Fiscal en Colombia?
El Gobierno presentó cinco ejes para orientar la reforma:
- Rescate fiscal: reducir el gasto público, frenar el crecimiento de la deuda y conseguir recursos para financiar el presupuesto nacional de 2027.
- Rescate social: implementar una devolución del IVA para 19 millones de colombianos que, según el Gobierno, se han visto afectados por este impuesto.
- Rescate de la salud: destinar $30 billones durante los próximos cuatro años para financiar el sistema.
- Rescate de la inversión: establecer reducciones tributarias e incentivos para pequeños empresarios.
- Rescate del Estado: disminuir los costos de funcionamiento, reorganizar entidades y combatir la corrupción y el despilfarro.
El presidente Abelardo de la Espriella había anunciado que el Gobierno buscaría reducir el gasto público de 2027 en más de $40 billones. Sin embargo, esa cifra corresponde al objetivo anunciado por el Ejecutivo: el ahorro efectivo dependerá de la implementación de las medidas y de sus bases presupuestales.
1. Apuestas en línea tendrían nuevos impuestos
Uno de los cambios tributarios más importantes está relacionado con los juegos de suerte y azar, especialmente las apuestas que funcionan a través de internet.
El proyecto propone aplicar el IVA a la circulación, venta u operación de juegos de suerte y azar, con excepción de las loterías. La obligación también alcanzaría a operadores que presten sus servicios desde el exterior cuando los usuarios tengan residencia fiscal, domicilio o sede de actividad en Colombia.
Para las apuestas exclusivamente digitales, la base gravable se calcularía sobre los depósitos realizados por los usuarios en sus cuentas, ya sea mediante dinero, transferencias o criptoactivos.
La propuesta establece una fórmula que consiste en dividir el valor del depósito entre 1,19 para determinar la base sobre la cual se aplicaría la tarifa general del IVA.
Además, el proyecto contempla una tarifa del 30 % de impuesto a las ganancias ocasionales sobre los premios obtenidos en loterías, rifas, apuestas y actividades similares.
Otra disposición establece que, cuando se impongan sanciones a operadores de apuestas por internet, la DIAN podría ordenar a los proveedores de internet bloquear el acceso a sus páginas web.
2. Cigarrillos y vapeadores tendrían mayores cargas tributarias
La reforma también busca ampliar el impuesto al consumo de tabaco para incluir productos derivados, sucedáneos e imitadores.
La medida comprende cigarrillos, tabaco elaborado, cigarros, productos de tabaco calentado y dispositivos electrónicos de administración de nicotina, así como sistemas similares sin nicotina.
Para los cigarrillos, el proyecto establece dos componentes tributarios: uno específico y otro calculado sobre el precio de venta al público.
Las tarifas específicas propuestas serían:
| Producto | Tarifa propuesta |
|---|---|
| Cajetilla de 20 cigarrillos en 2027 | $7.823 |
| Cajetilla de 20 cigarrillos desde 2028 | $11.200 |
| Picadura, rapé o chimú | $891 por gramo |
| Líquidos para vapeo en 2027 | $1.000 por mililitro |
| Líquidos para vapeo desde 2028 | $2.000 por mililitro |
A estos valores se sumarían componentes calculados sobre el precio de venta al público: 10 % para cigarrillos y productos de tabaco y 30 % para líquidos e insumos de vapeo.
El proyecto también plantea que, desde enero de 2029, las tarifas se actualicen anualmente con la variación del índice de precios al consumidor (IPC), más cuatro puntos porcentuales.
Según el articulado descrito por el medio, los ingresos adicionales obtenidos por el incremento del impuesto al tabaco se destinarían al aseguramiento en salud mediante la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (Adres).
3. ¿Cómo cambiaría el impuesto a las cervezas?
Las cervezas, los sifones, los refajos y las mezclas de bebidas fermentadas también tendrían modificaciones tributarias.
La propuesta contempla un impuesto con dos componentes. El primero sería específico y estaría relacionado con el grado de alcohol de la bebida; el segundo correspondería al 10 % del precio de venta al público certificado anualmente por el Departamento Administrativo Nacional de Estadística (DANE).
El componente específico sería de $330 por cada grado alcoholimétrico en una unidad de 330 centímetros cúbicos, o su equivalente.
Las cervezas sin alcohol no pagarían el componente específico, aunque sí estarían sujetas al componente calculado sobre el precio de venta al público.
Desde el 1 de enero de 2028, el componente específico se actualizaría cada año con la variación del IPC más cuatro puntos porcentuales.
Los recursos adicionales recaudados mediante este impuesto también se destinarían a financiar el aseguramiento en salud.
4. ¿Qué pasaría con el IVA de los alimentos de la canasta familiar?
La iniciativa contempla mantener tratamientos de exención y exclusión del IVA para diferentes alimentos de consumo cotidiano.
Entre los productos mencionados se encuentran carnes de res, cerdo y pollo, pescado fresco o congelado, leche, huevos, arroz y fórmulas infantiles.
También aparecen alimentos como papa, yuca, hortalizas, pan, arepas de maíz, panela, atún y pescado seco o salado.
El proyecto diferencia entre bienes exentos y excluidos:
- Bienes exentos: tienen una tarifa del 0 % de IVA y permiten a los productores solicitar la devolución del impuesto pagado en determinados insumos, bajo las condiciones legales.
- Bienes excluidos: no generan el cobro del IVA, pero tampoco permiten solicitar la devolución del impuesto pagado en los insumos de producción.
Esta distinción es importante porque no todos los productos tienen el mismo tratamiento tributario, incluso cuando hacen parte de la canasta familiar.
La propuesta también contempla un mecanismo de devolución del IVA para hogares de menores ingresos. El Gobierno anunció que esta medida podría beneficiar a 19 millones de colombianos, aunque sus condiciones de acceso y aplicación deberán revisarse en el texto definitivo.
5. El Gobierno propone reorganizar entidades y reducir gastos
La Ley de Rescate Fiscal no se limita a los impuestos. También incluye medidas para disminuir los costos de funcionamiento del Estado.
Entre ellas está la propuesta de otorgar facultades extraordinarias al presidente durante seis meses para reorganizar la administración pública. Esto permitiría fusionar, suprimir o dividir ministerios, superintendencias y agencias estatales, de acuerdo con las condiciones del proyecto.
También se plantean restricciones a gastos de publicidad oficial, viajes, viáticos, horas extras, alquiler de inmuebles, telefonía y renovación de vehículos oficiales.
En materia de contratación, la iniciativa propone reducir en un 50 % los costos de los contratos de prestación de servicios profesionales y de apoyo a la gestión durante 2027, frente al año anterior.
Adicionalmente, contempla una reducción nominal del 20 % en los gastos de personal del Presupuesto General de la Nación para 2028, sin incluir a la fuerza pública. Estas medidas tendrían reglas particulares para los años siguientes.
Encuentra la actualidad en nuestras redes.
6. Venta de activos públicos para pagar deuda
Otro componente de la reforma consiste en monetizar activos del Estado que no sean productivos o necesarios para el funcionamiento de las entidades.
Para ello, el proyecto propone transferir a la Central de Inversiones S. A. (CISA) determinados bienes inmuebles, muebles y participaciones accionarias que puedan venderse.
La iniciativa establece que al menos el 50 % de los recursos netos obtenidos por estas operaciones se destinaría al pago de la deuda pública.
También contempla trasladar al Tesoro Nacional excedentes de liquidez de fondos especiales de la Nación que no estén comprometidos directamente.
El objetivo es aprovechar recursos y activos disponibles para contribuir al ajuste de las finanzas públicas.
7. La reforma también plantea cambios para financiar la salud
El tercer pilar de la iniciativa está relacionado con el sistema de salud y contempla destinar $30 billones durante los próximos cuatro años.
Entre las disposiciones propuestas aparecen cambios en los aportes patronales y en las cotizaciones al régimen contributivo.
El proyecto plantea exonerar a empresas y personas jurídicas declarantes de renta de las cotizaciones patronales a salud por trabajadores que reciban hasta dos salarios mínimos. Para quienes devenguen entre dos y tres salarios mínimos, propone una cotización patronal del 4 %.
También propone modificar la tabla de cotización para trabajadores e independientes desde 2027, con tarifas progresivas que partirían del 4 % para ingresos de un salario mínimo y llegarían al 8 % para ingresos superiores a 20 salarios mínimos.
De ese aporte, el 1,5 % se destinaría a financiar el régimen subsidiado.
Adicionalmente, la iniciativa contempla destinar un punto porcentual de los aportes parafiscales de las cajas de compensación familiar al aseguramiento obligatorio en salud.
Estas disposiciones deberán analizarse durante el trámite legislativo para establecer su alcance definitivo y sus posibles efectos sobre trabajadores, empresas y entidades del sistema.
¿Cuándo entrarían en vigencia los nuevos impuestos?
La radicación del proyecto ante la Cámara de Representantes marca el inicio de su trámite legislativo, pero no significa que los nuevos impuestos comiencen a cobrarse inmediatamente.
El Congreso deberá estudiar los 106 artículos, debatir las medidas y decidir cuáles disposiciones se mantienen, modifican o eliminan.
Por eso, los valores y porcentajes anunciados corresponden a lo que propone el proyecto y no deben confundirse con tarifas actualmente vigentes.
La discusión será determinante para conocer cómo se financiarán las medidas sociales y de salud, qué cambios tributarios terminarán aprobándose y cuáles serán las condiciones para reorganizar el gasto estatal.